エンジニア副業の確定申告のやり方|2026年分は「合計所得489万円」の段差に注意、判定からe-Taxまで7ステップ【2026年9月版】
会社員として働きながら、業務委託の開発案件や技術記事の執筆で副収入を得はじめたエンジニア向けの記事です。今年(2026年)の副業所得は、2027年2月16日(火)〜3月15日(月)に確定申告します。
やること自体は「副業の収支をまとめ、源泉徴収票と一緒に申告書へ入力して提出する」だけです。ただ、迷いやすい判断が3つあります。申告が必要か、事業所得と雑所得のどちらか、青色申告にするかです。さらに2026年分からは基礎控除の仕組みが変わり、給与600万〜700万円台のエンジニアは副業所得の額によって所得税が急に増えるケースがあります。競合記事ではまだあまり触れられていない点なので、具体的な数字で試算します。
- 副業の所得(収入−経費)が年20万円を超えたら所得税の確定申告が必要。20万円以下でも住民税の申告は必要。
- 帳簿を付けていれば原則事業所得、付けていなければ業務に係る雑所得。青色申告ができるのは事業所得だけ。
- 2026年分の所得税の基礎控除は合計所得489万円以下なら104万円、超えると67万円。副業所得がこの境目をまたぐと、税額が段差状に増える。
- 申告書第二表で住民税を「自分で納付(普通徴収)」にする。提出はマイナンバーカード+e-Taxが最短ルート。
STEP 0そもそも確定申告が必要か判定する
判定基準は国税庁のタックスアンサー「No.1900 給与所得者で確定申告が必要な人」に書かれています。会社員(給与1か所・年末調整あり)なら、給与所得と退職所得以外の所得の合計が20万円を超えるかどうかで判断します。いわゆる「20万円ルール」です。
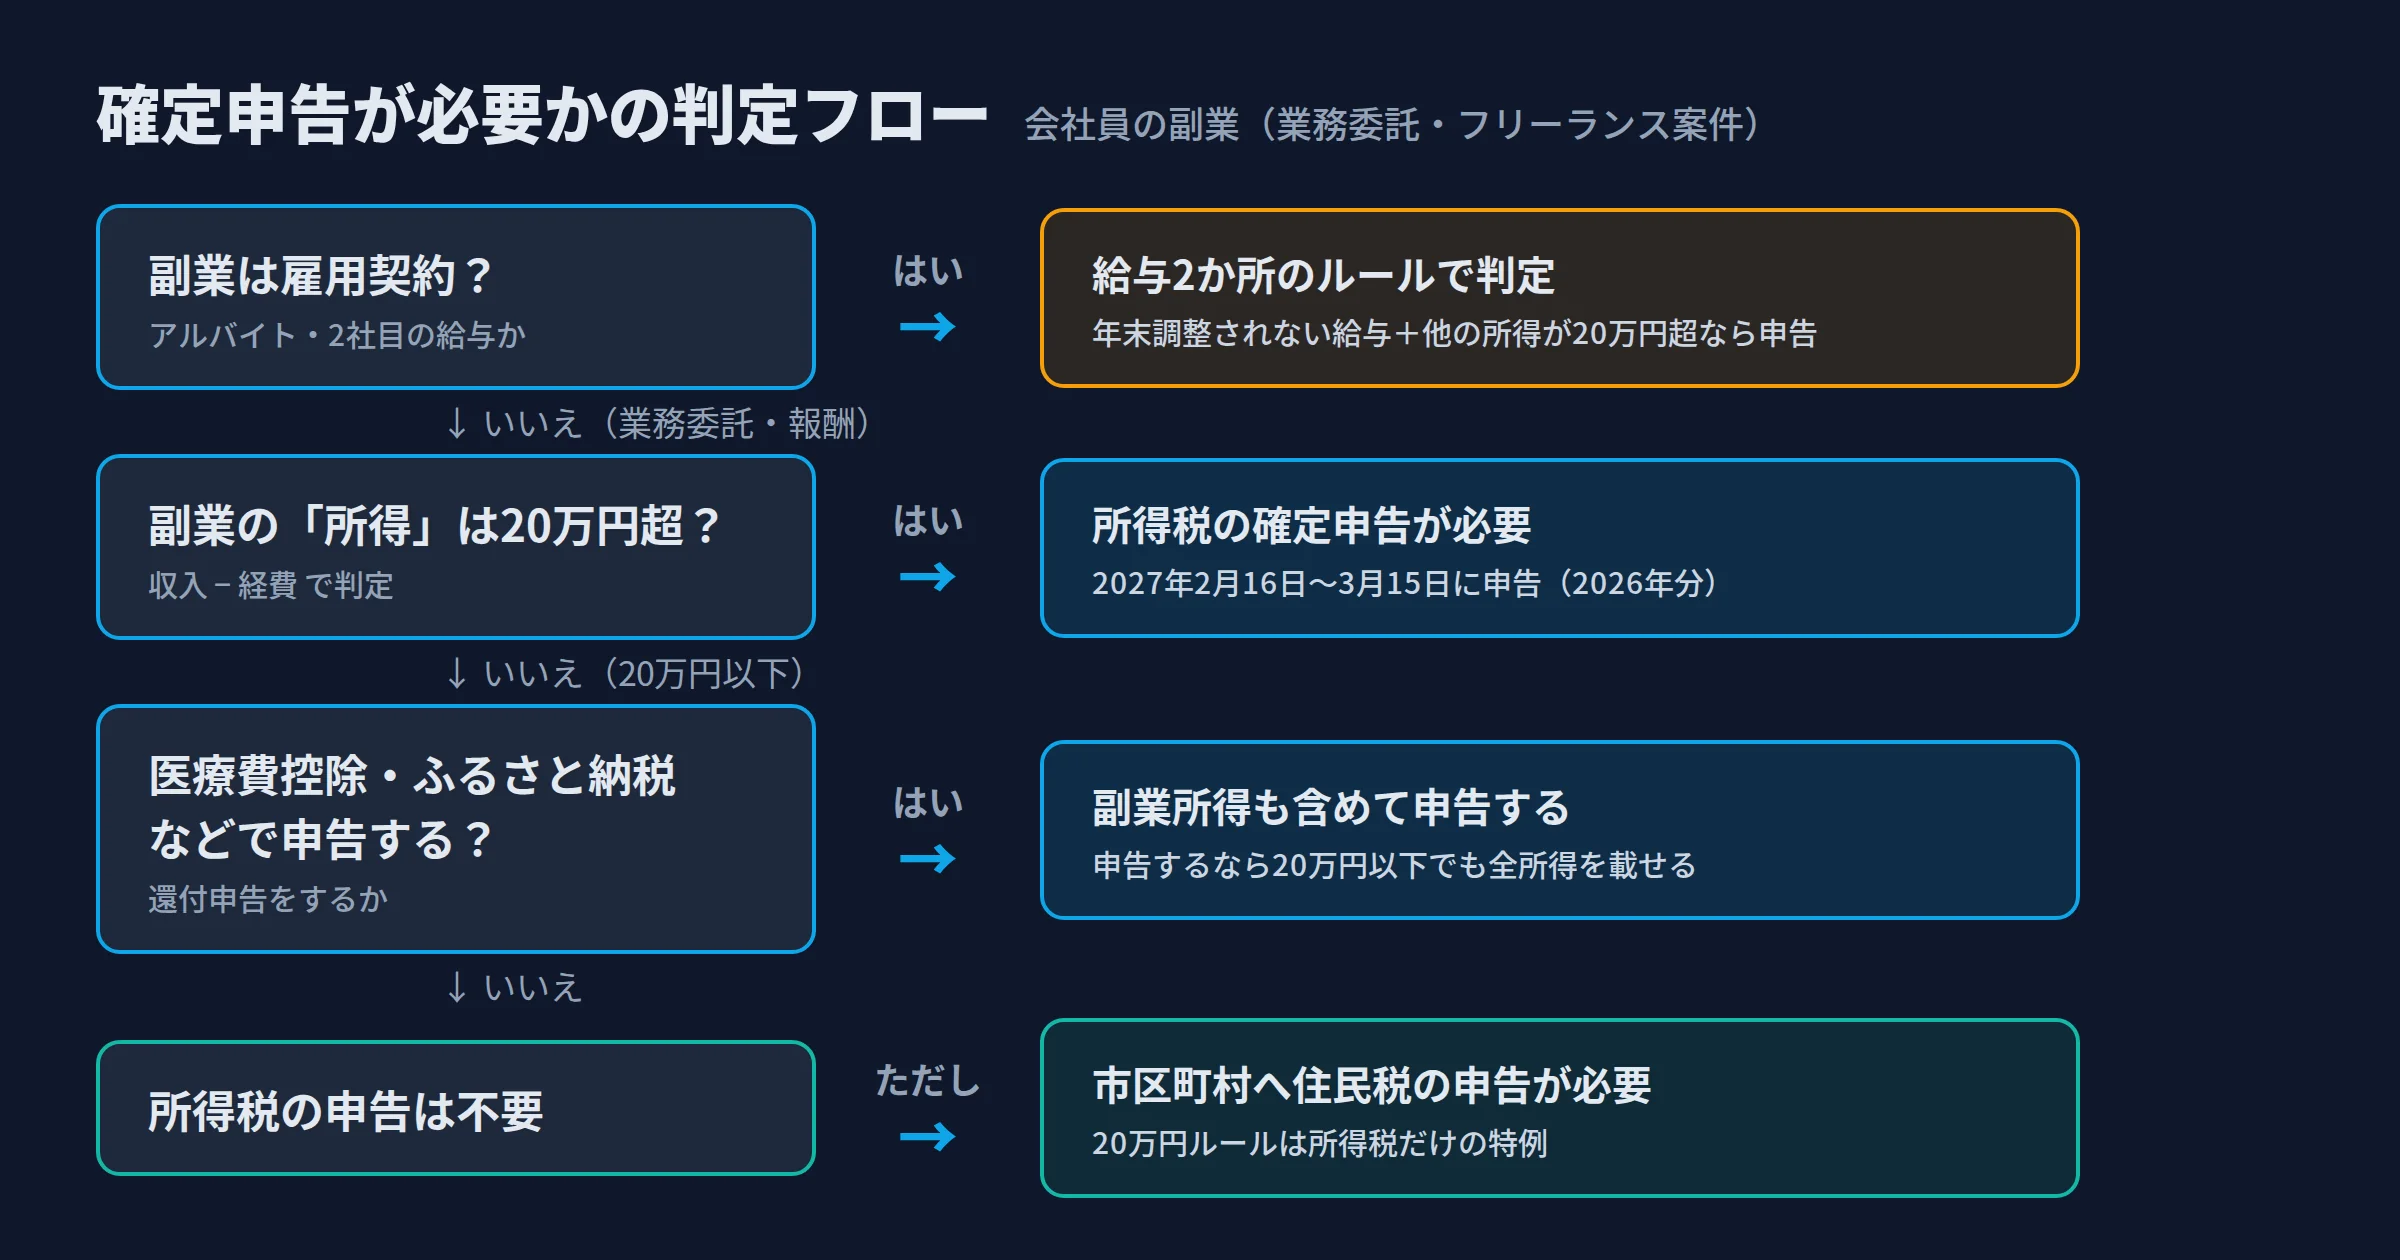
読み違いが多いポイントは次の4つです。
- 20万円は「所得」で判定する。売上ではなく、売上から経費を引いた額です。たとえば報酬30万円・経費12万円なら所得は18万円で、所得税の申告は不要です。
- 住民税には20万円ルールがない。所得税の申告をしない場合でも、市区町村への住民税の申告は別途必要です。
- 医療費控除やふるさと納税(ワンストップ特例を使わない場合)で申告するなら、20万円以下の副業所得も含める。申告書を出すなら、全所得を載せるのが前提です。
- 副業が雇用契約(2社目のアルバイトなど)なら別ルール。年末調整されない給与と他の所得の合計が20万円を超えるかで判定します。この記事では、エンジニアに多い業務委託(報酬)型を前提に説明します。
STEP 12026年分から変わる点:基礎控除の「489万円の段差」
令和8年度税制改正により、所得税の基礎控除が引き上げられました。令和8年(2026年)分以後の所得税から適用されます(施行は2026年12月1日)。会社員の場合は12月の年末調整で反映されますが、副業がある人は確定申告のときに、副業込みの合計所得で基礎控除が決まり直します。
| 合計所得金額 | 2026・2027年分の所得税の基礎控除 | 内訳 |
|---|---|---|
| 489万円以下 | 104万円 | 本則62万円+特例42万円 |
| 489万円超〜655万円以下 | 67万円 | 本則62万円+特例5万円 |
| 655万円超〜2,350万円以下 | 62万円 | 本則のみ |
出典: 財務省「令和8年度税制改正の大綱」。住民税の基礎控除(43万円)はこの改正の対象外です。
ポイントは、合計所得が489万円を1円でも超えると、控除が104万円から67万円へ37万円下がることです。給与収入600万円なら給与所得は436万円(給与所得控除164万円)なので、残りは53万円です。副業所得が53万円を超えたところで段差が来ます。
試算:給与収入600万円のエンジニアが副業した場合
前提をシンプルにして試算します。給与収入600万円、社会保険料90万円(仮定)、そのほかの所得控除はなしとします。所得税は復興特別所得税(2.1%)込みの概算で、住民税は含めていません。
| 副業所得 | 合計所得 | 基礎控除 | 課税所得 | 所得税(概算) | 副業なしとの差 |
|---|---|---|---|---|---|
| 0円 | 436万円 | 104万円 | 242万円 | 約14.8万円 | ― |
| 50万円 | 486万円 | 104万円 | 292万円 | 約19.9万円 | +約5.1万円 |
| 53万円 | 489万円 | 104万円 | 295万円 | 約20.2万円 | +約5.4万円 |
| 54万円 | 490万円 | 67万円 | 333万円 | 約24.4万円 | +約9.6万円 |
| 84万円 | 520万円 | 67万円 | 363万円 | 約30.5万円 | +約15.7万円 |
試算条件: 所得税の速算表(195万円超330万円以下10%、330万円超695万円以下20%)で計算。住民税は別途、副業所得のおおむね10%が加わります。
副業所得が53万円から54万円へ1万円増えるだけで、所得税は約4.2万円増えます。控除が37万円減るのに加え、課税所得が330万円を超えて税率が10%から20%に上がるためです。給与収入が600万円より多い人ほど、段差は小さい副業所得で来ます。
STEP 2事業所得か「業務に係る雑所得」かを決める
副業の報酬は、事業所得か雑所得(業務に係る雑所得)のどちらかで申告します。2022年分からは国税庁の通達改正で、判定の考え方がはっきりしました。取引を帳簿に記録・保存していれば、収入300万円以下でも原則として事業所得。帳簿がなければ原則として事業所得には区分されない、という整理です。
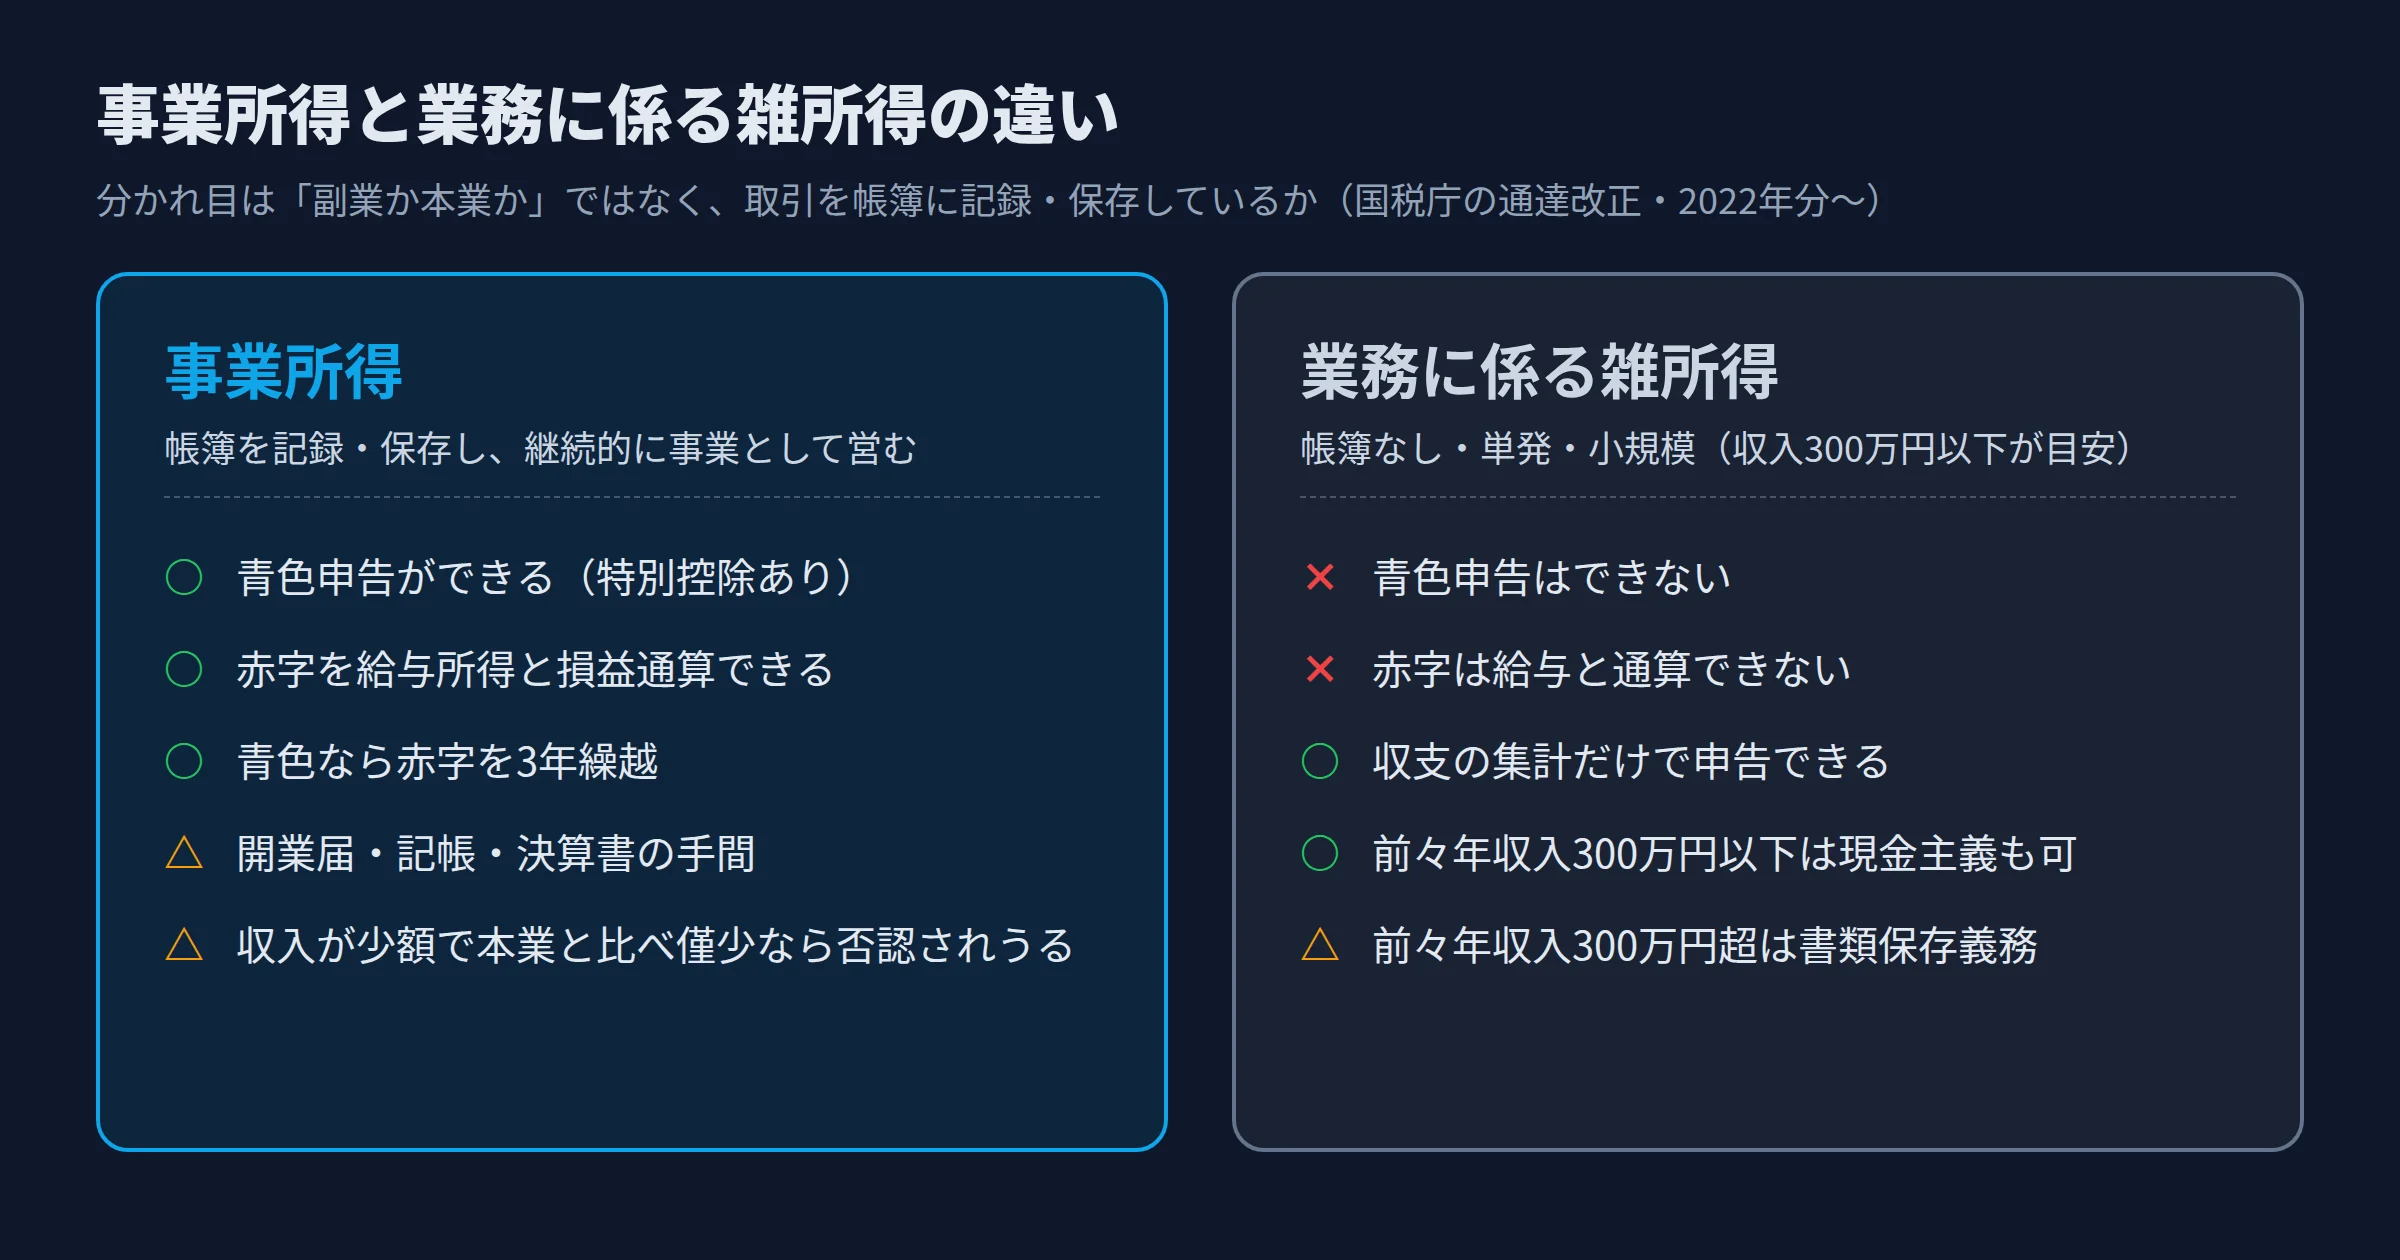
ただし、帳簿さえあれば必ず事業所得になるわけではありません。収入が少額で本業の給与に比べて僅少な場合や、継続性がない単発の仕事は、帳簿があっても事業と認められない余地があります。実務的には、次のように考えるとぶれにくいです。
| 副業の実態 | 無理のない区分 |
|---|---|
| 年に数回の単発案件、技術記事の原稿料、登壇料 | 業務に係る雑所得 |
| 継続的な受託開発・技術顧問、開業届を出して記帳している | 事業所得(青色申告の検討余地あり) |
| Zenn・noteの有料記事、技術同人誌の売上が中心 | 規模次第。小さいうちは雑所得が一般的 |
雑所得で申告する場合も、前々年の業務に係る雑所得の収入が300万円を超える人は現金預金取引等関係書類の保存、1,000万円を超える人は収支内訳書などの添付が必要です(国税庁 No.1500)。逆に300万円以下なら、入金・出金ベースで計算する現金主義も使えます。
副業から独立まで視野に入れているなら、最初から開業届を出して記帳し、事業所得で積み上げる方が後が楽です。独立の段取りはフリーランスエンジニアのなり方、開業届そのものの手順は副業の開業届の出し方で扱います。
STEP 3青色申告にするかを判断する
青色申告ができるのは事業所得(と不動産所得・山林所得)だけです。承認申請書の提出期限は、青色申告をしたい年の3月15日までです。その年の1月16日以後に開業した場合は、開業日から2か月以内になります。2026年分に間に合わなかった人は、2027年分からの適用を目指して2027年3月15日までに出します。
| 青色申告特別控除 | 2026年分(現行) | 2027年分から(令和8年度改正) |
|---|---|---|
| 最大控除 | 65万円:複式簿記+e-Tax提出(または優良な電子帳簿保存) | 75万円:複式簿記+e-Tax+優良な電子帳簿保存(または取引データの自動連携) |
| 中位 | 55万円:複式簿記+紙で期限内提出 | 65万円:複式簿記+e-Tax(55万円区分は廃止) |
| 最低 | 10万円:簡易簿記 | 10万円:簡易簿記など(紙提出の複式簿記もここに落ちる) |
2027年分からの区分は改正法(2026年3月成立)に基づく予定内容です。詳細な要件は国税庁の案内が出た時点で確認してください。
STEP 1の試算と合わせると、判断はシンプルです。
- 副業所得が20万〜40万円程度で、今後も大きくする予定がない → 雑所得・白色で十分。記帳コストの方が高くつきます。
- 合計所得が489万円の境目付近、または副業所得が100万円に近い → 青色65万円控除で合計所得そのものが下がります。控除のメリットが記帳の手間を上回りやすいゾーンです。
- 赤字になりうる(初期投資が大きい) → 事業所得として認められれば給与と損益通算でき、青色なら3年繰越もできます。ただし実態のない赤字計上は否認リスクがあります。
STEP 4エンジニア副業の経費を集計・按分する
経費にできるのは、副業の収入を得るために直接必要な支出です。エンジニアの場合は本業と私用で共用するものが多いので、按分の根拠を残せるかがポイントになります。家事関連費を経費にできるのは、業務に直接必要だった部分を取引記録などで明らかに区分できる場合に限られます(国税庁 No.2210)。
| 費目 | 具体例 | 扱いの目安 |
|---|---|---|
| PC・モニター | 開発用ノートPC、外部ディスプレイ | 10万円未満は一括で経費。10万〜20万円未満は一括償却資産(3年均等)も選べる。青色の特例で、2026年4月1日以後に取得したものは40万円未満まで一括経費にできる(年300万円まで)。私用と共用なら使用時間などで按分 |
| クラウド・インフラ | AWS/GCP、VPS、ドメイン、SaaS | 副業案件用のアカウント・プロジェクトを分けておくと按分不要で説明しやすい |
| 開発ツール・AI | GitHub Copilot、ChatGPTなどのサブスク、IDEライセンス | 本業の会社支給と重複していないか確認。個人契約で副業に使う割合を按分 |
| 書籍・学習 | 技術書、Udemy、カンファレンス参加費 | 副業の業務に関連するものに限る。本業のためだけの学習は説明しにくい |
| 通信費・家賃・電気代 | 自宅回線、作業スペース | 作業時間・面積などで按分。按分率の計算根拠をメモで残す |
| その他 | 打ち合わせの交通費、振込手数料、会計ソフト代 | 領収書・明細を保存 |
STEP 5源泉徴収された報酬を確認する
エンジニアの副業収入は、源泉徴収の有無が混在しやすいです。原稿料・講演料(登壇料)などは源泉徴収の対象で、支払額100万円以下の部分は10.21%が差し引かれて振り込まれます(国税庁 No.2795)。技術メディアへの寄稿やカンファレンス登壇の謝礼は、この形で入ってくることがあります。
一方で、受託開発の報酬は所得税法の源泉徴収対象の列挙に含まれず、源泉徴収なしで支払われるのが一般的です。取引先ごとに扱いが違うので、請求書・支払明細・支払調書で「源泉徴収税額」を1件ずつ確認してください。
申告書には「収入は源泉徴収前の総額」、源泉徴収された税額は「源泉徴収税額」として別に入力します。差し引きで源泉徴収された分が多ければ還付、足りなければ追加納付になります。入金額だけを収入に書いてしまうのは典型的なミスです。
STEP 6確定申告の7ステップ(2026年分)
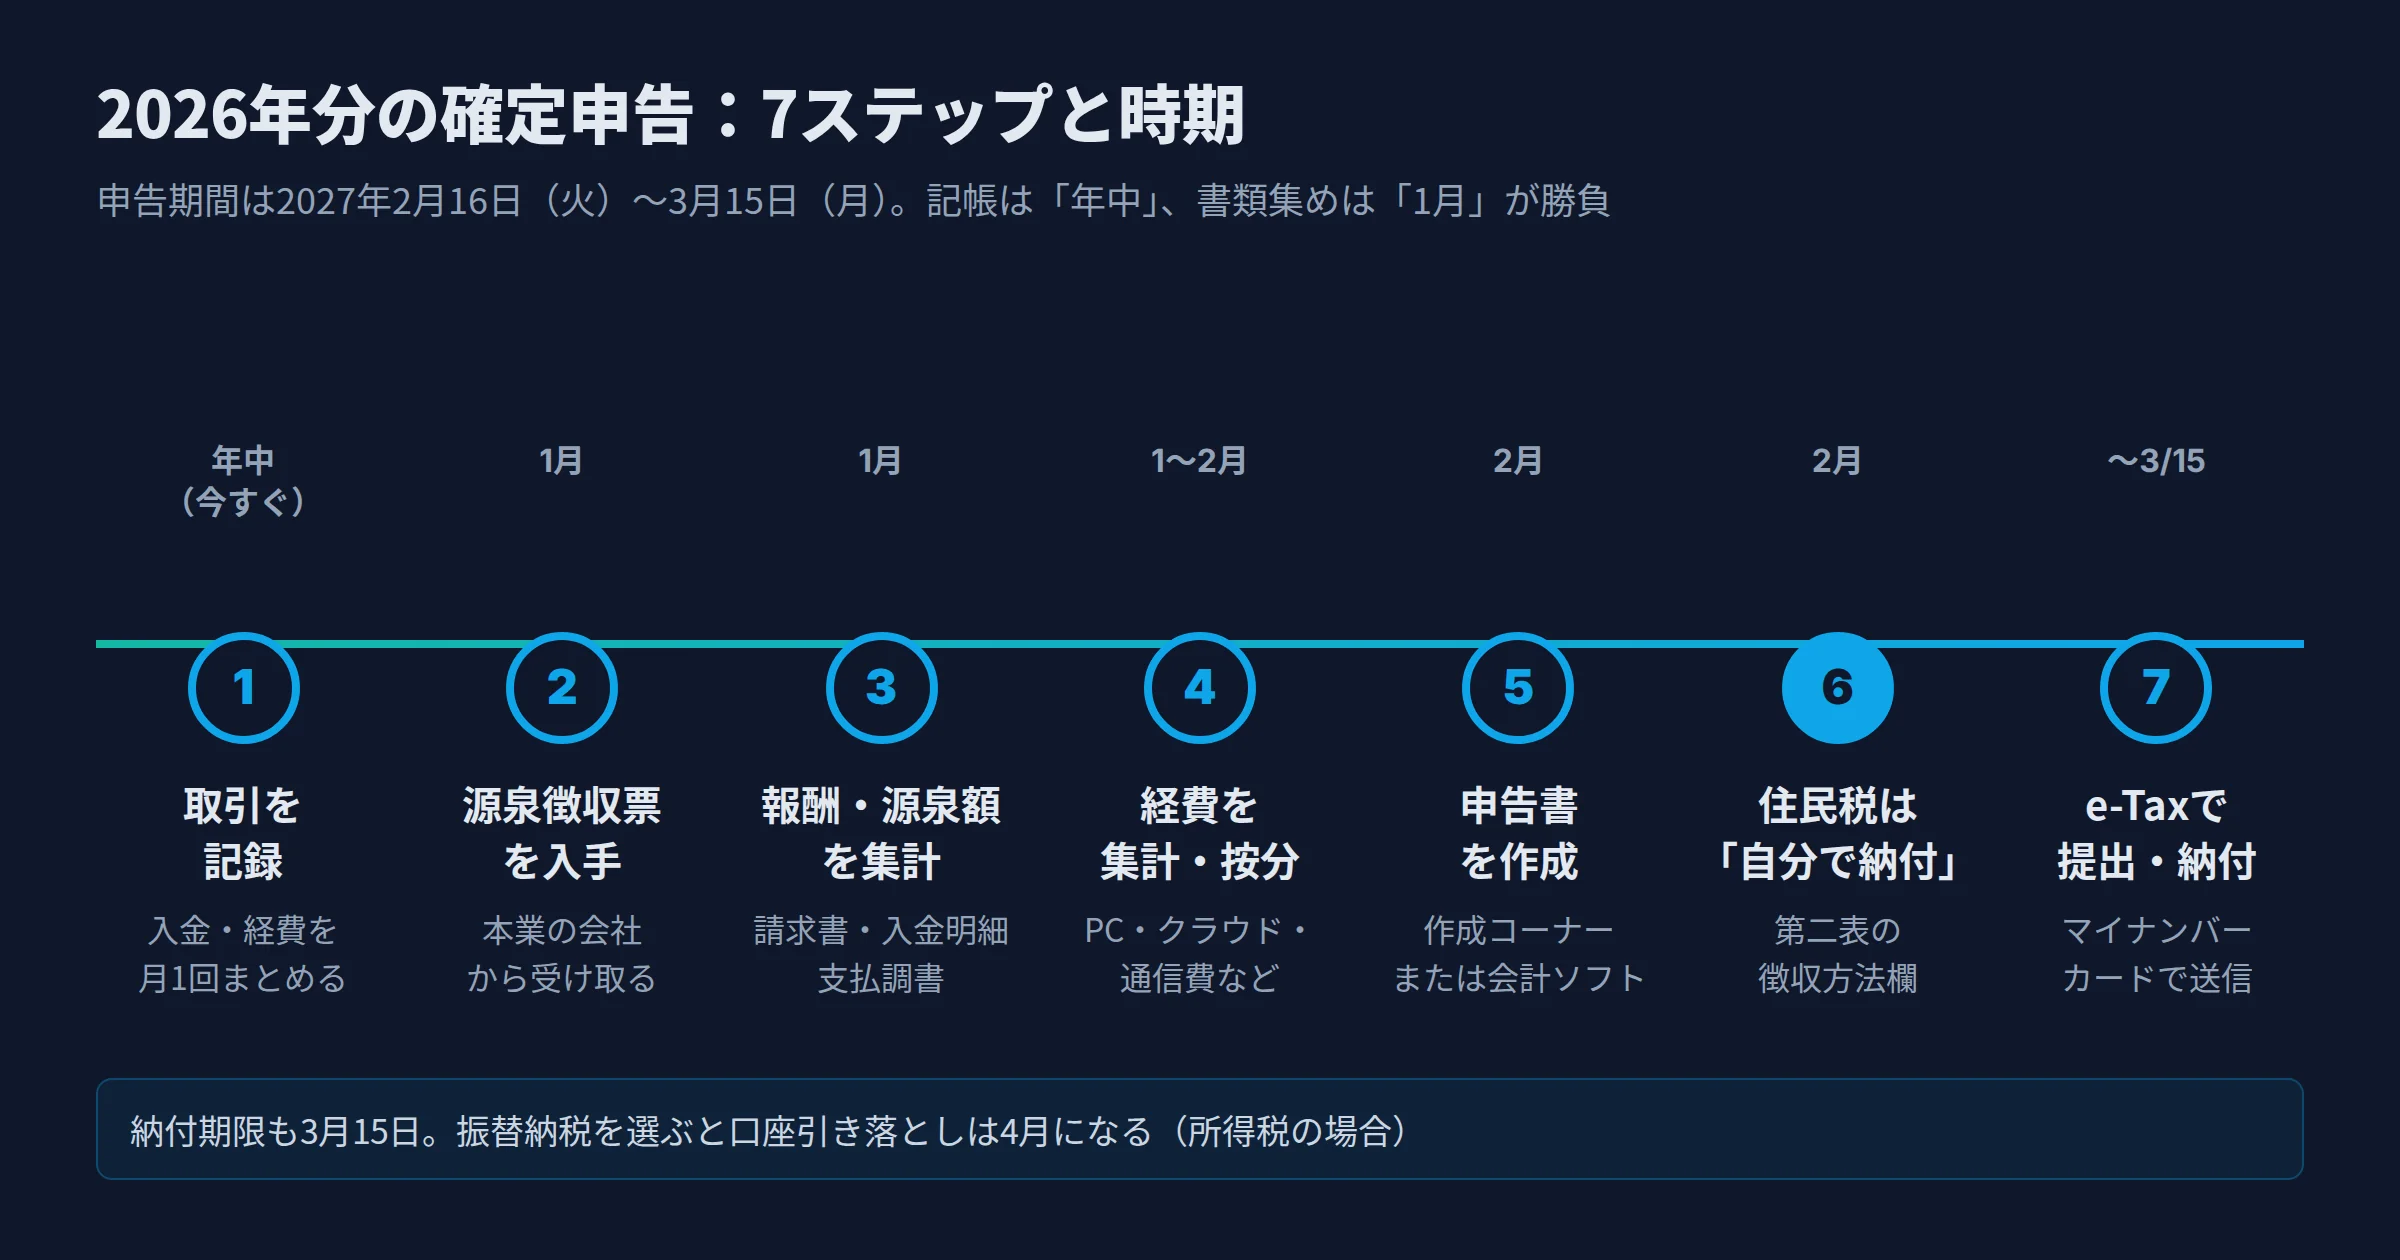
- 取引を記録する(年中・今すぐ)
副業の入金と経費を、月1回スプレッドシートか会計ソフトにまとめます。副業用の銀行口座とカードを分けると、ここが一番楽になります。 - 本業の源泉徴収票を受け取る(1月)
年末調整後に会社から交付されます。給与の支払金額・源泉徴収税額・社会保険料等の金額を申告書に転記します。 - 副業の報酬と源泉徴収税額を集計する(1月)
取引先ごとに「税込の報酬総額」と「源泉徴収税額」を一覧にします。支払調書が届かない取引先もあるので、請求書と入金明細から自分で作るつもりでいてください。 - 経費を集計・按分する(1〜2月)
STEP 4の表に沿って費目ごとに合計し、按分率の根拠をメモします。合計所得が489万円の境目付近の人は、ここで計上漏れを必ず潰します。 - 申告書を作成する(2月)
国税庁の「確定申告書等作成コーナー」か会計ソフトで作ります。雑所得なら「業務」欄、事業所得なら収支内訳書(白色)か青色申告決算書を作成します。 - 住民税の徴収方法を「自分で納付」にする(2月)
申告書第二表の「住民税に関する事項」で、給与・公的年金等以外の所得に係る住民税を「自分で納付(普通徴収)」にします。副業分の住民税を本業の給与天引きに合算させないための設定です。ただし、最終的な取り扱いは自治体の運用によります。 - e-Taxで提出し、納付する(〜3月15日)
マイナンバーカードとスマホ(またはICカードリーダー)があれば、作成コーナーからそのまま送信できます。納付期限も3月15日です。振替納税を選ぶと、所得税の口座引き落としは4月になります。
なお、令和8年度改正の基礎控除はこの確定申告で副業込みの合計所得に対して適用されます。改正を反映させるための特別な手続きは要りません。
ステップ1〜5をまとめて自動化するなら
銀行口座・カードの明細を取り込んで仕訳し、申告書の作成からe-Tax送信までつなげられるクラウド確定申告ソフトを使うと、按分や源泉徴収税額の集計ミスを減らせます。青色申告の複式簿記にもそのまま対応できます。
STEP 7インボイス登録している人の追加作業
取引先に求められてインボイス発行事業者に登録した人は、所得税とは別に消費税の申告が必要です。個人の消費税の申告期限は3月31日です。
- 2割特例(売上に係る消費税の2割を納付)は、2026年9月30日を含む課税期間までです。個人なら2026年分の申告が最後になります。
- 令和8年度改正で、免税事業者からインボイス登録した個人事業者向けに3割特例が設けられました。2027年分と2028年分が対象です。
- 登録していない(免税事業者のまま)なら、消費税の申告は不要です。登録するかどうかの判断は、取引先の要望と単価交渉の余地で決めましょう。
副業案件の探し方や、週1〜3日稼働での収入イメージはエンジニア副業おすすめ完全ガイドにまとめています。案件単価の考え方はフリーランスエンジニアの年収を分解した記事も参考になります。
よくある質問
副業の確定申告は自分でやる必要がありますか?
副業の確定申告は会社がやってくれますか?
副業で月7万円稼いだら税金はいくらになりますか?
システムエンジニアは副業できますか?
副業所得が20万円以下なら何もしなくていいですか?
※本記事の試算は、所得控除を社会保険料のみとした簡易モデルです。実際の税額は、扶養・保険料控除・住宅ローン控除などで変わります。個別の判断は、税務署または税理士に確認してください。
参考・出典

フリーランスAIエンジニア。AIパイプライン開発と技術キャリアについて発信しています。