フリーランスと会社員エンジニアの年収比較|「1.5倍説」を2026年の料率で検算、手取りが並ぶ単価と退職金・年金込みの損益分岐【2026年10月版】
「フリーランスは会社員の1.5倍稼いでトントン」という説は、競合記事のほとんどが根拠を示さずに使っています。この記事では、2026年度の社会保険料率(協会けんぽ東京・特別区の国保)と令和8年度の税制で、会社員とフリーランスの手取りを同じ条件で計算し直しました。
比べるのは額面ではなく、①今年の手取りと②退職金・厚生年金まで含めた実質の取り分の2段階です。独立を迷っている会社員エンジニアが「自分なら月単価いくらから得になるか」を出せるように、年収帯別の早見表と計算手順もまとめています。
目次
結論:手取りだけなら1.15倍、将来分まで入れると1.35〜1.5倍
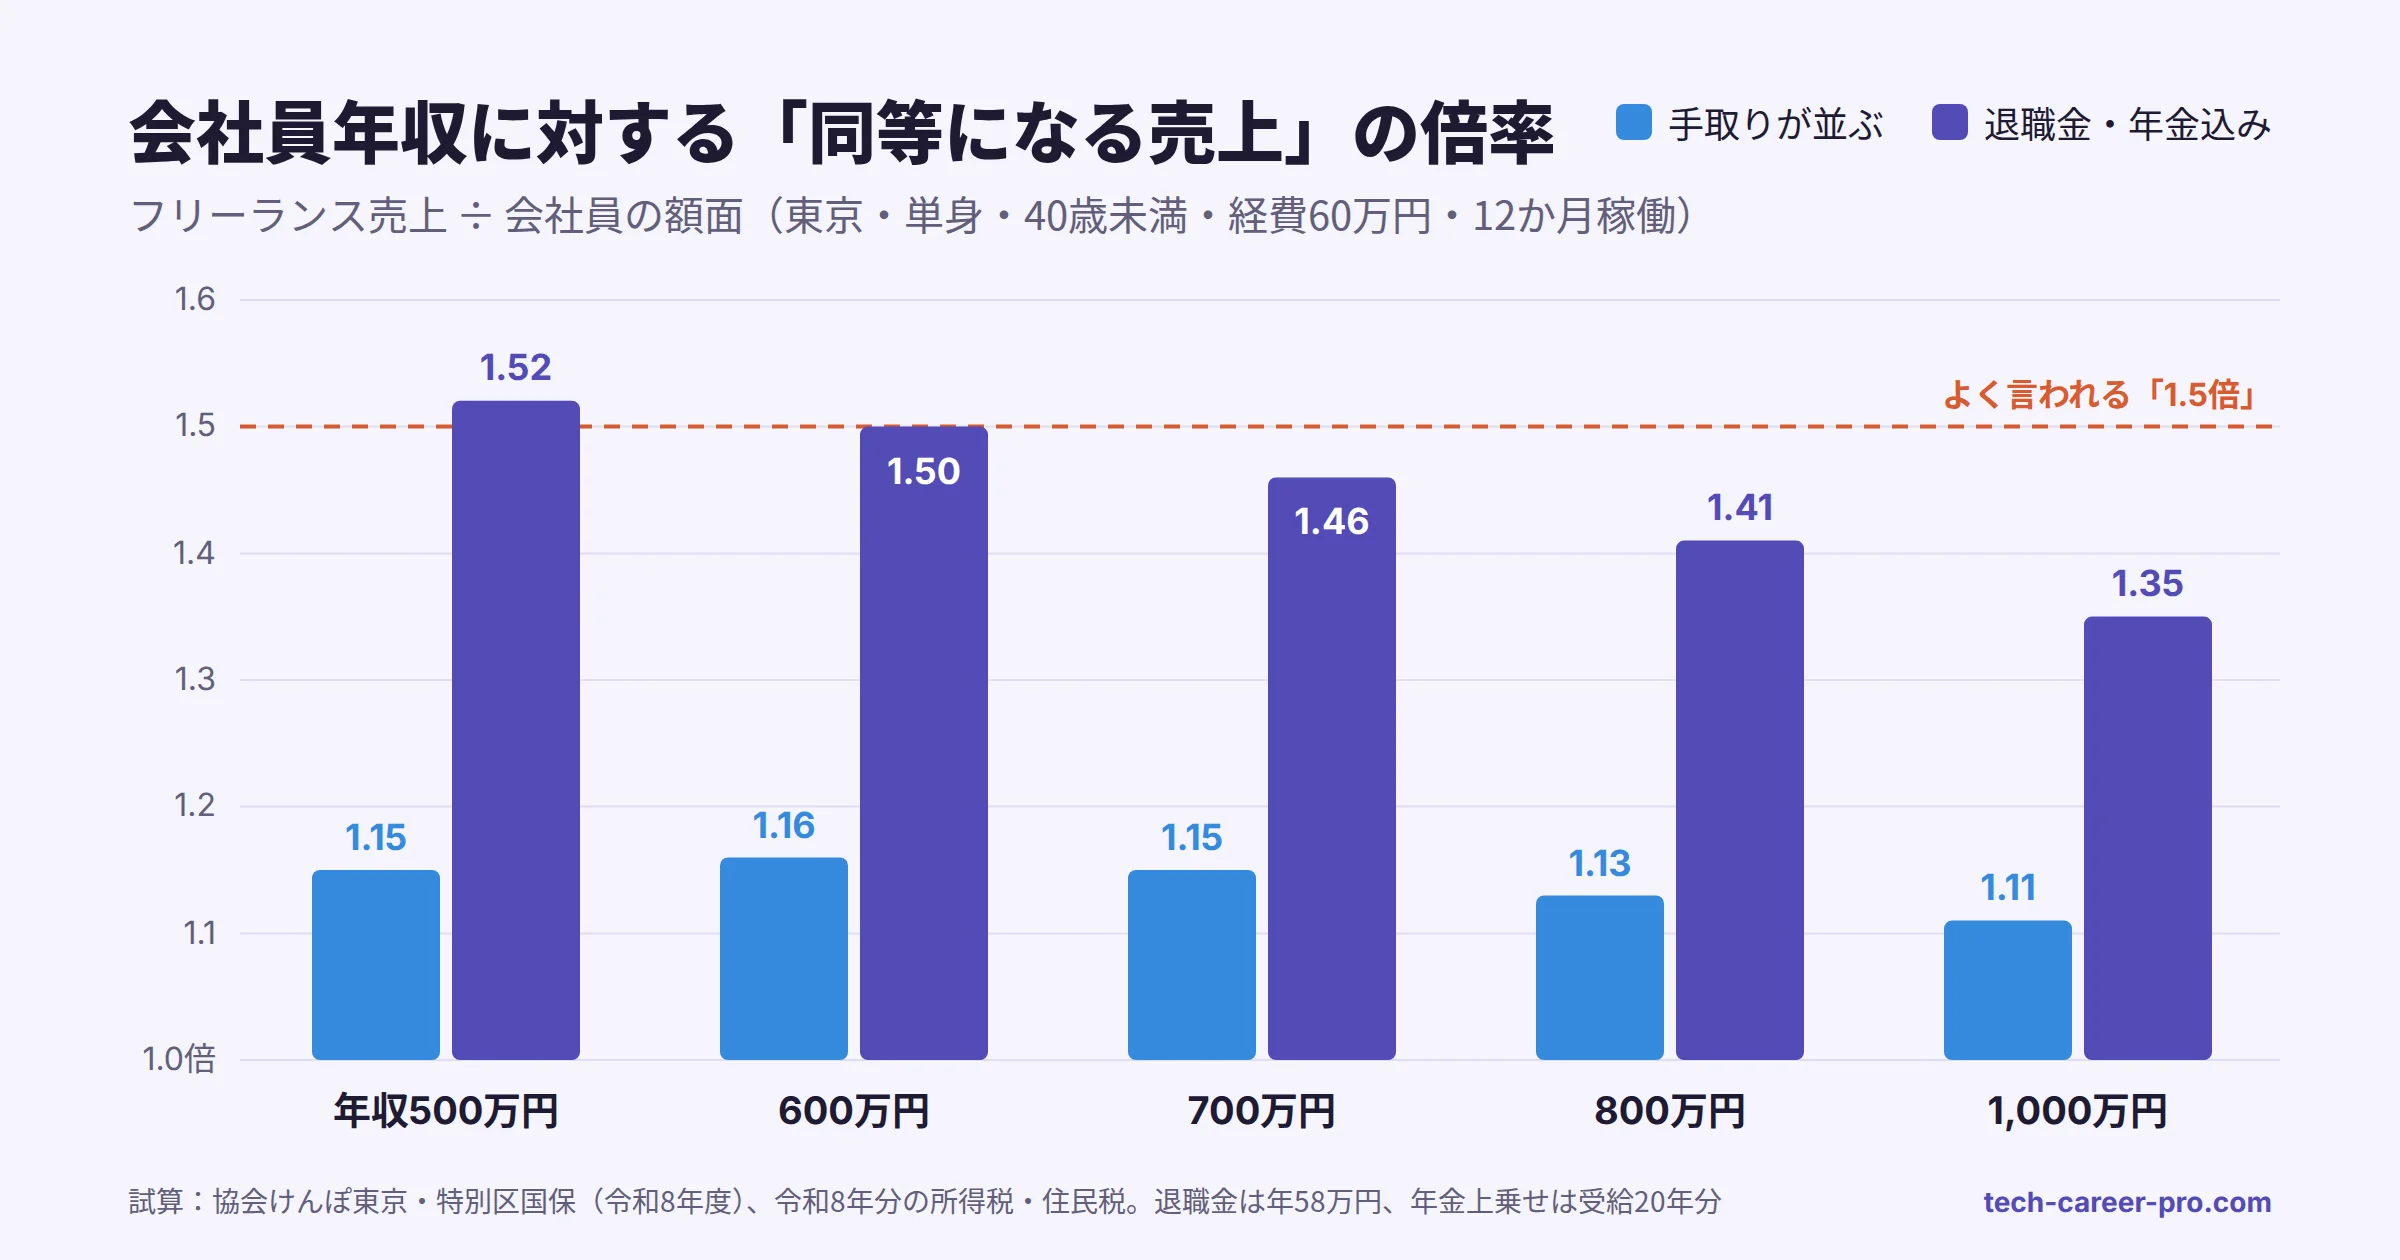
計算してわかったのは、「1.5倍説」は手取りの話ではなく、退職金と年金まで含めた場合の数字に近いということです。今年の手取りだけを並べるなら、会社員年収の1.11〜1.16倍の売上でほぼ同じになります。経費と青色申告特別控除の合計が給与所得控除とだいたい同じ大きさになり、社会保険料の本人負担額も年収600万円前後ではほとんど変わらないためです。
ただし、会社員には会社が払っている退職金の積み立てと厚生年金の上乗せがあります。これを足すと必要な売上は1.35〜1.52倍まで上がります。倍率は年収が高いほど下がります。厚生年金の標準報酬月額に上限(65万円)があり、会社員側の「見えない報酬」が年収に比例して増えなくなるためです。
統計の「平均年収」はそのまま比べられない
まず公表データを並べます。比較記事でよく見る「フリーランスの方が年収が高い」という主張は、たいてい性質の違う数字を並べています。
| データ | 数値 | 何を測っているか |
|---|---|---|
| 会社員:ソフトウェア作成者(令和7年賃金構造基本統計調査) | 約578万円 | 月の給与39.08万円×12+賞与109.5万円。平均37.1歳 |
| 会社員:システムコンサルタント・設計者(同上) | 約889万円 | 月の給与54.21万円×12+賞与238.5万円。平均38.3歳 |
| フリーランス:Findy Freelance登録者の平均月単価(2026年1月調査、n=265) | 約80万円/月 | 税抜の売上。12か月なら年商960万円 |
| フリーランス:フリーランスボードの実態調査(2025年3月、n=560) | 最多は1,200万円以上(16.1%) | 次いで400万円台・500万円台がともに12.5%。分布の幅が非常に広い |
※賃金構造基本統計調査の「きまって支給する現金給与額」は残業代を含む。年収は筆者が月額×12+年間賞与で算出。
この表をそのまま比べてはいけない理由は3つあります。
- フリーランスの数字は「年商」です。会社員の年収は会社が社会保険料の半分を払った後の額面で、フリーランスの単価は社会保険も経費もこれから自分で払う売上です。
- 母集団が違います。エージェントやマッチングサービスの調査は、そこで案件を取れている人が答えています。案件が取れずに会社員に戻った人は入っていません。
- 稼働月数が入っていません。月単価80万円でも、案件の切れ目や休みで10か月しか稼働しなければ年商は800万円です。
フリーランス側の単価・稼働率・継続月数の分解はフリーランスエンジニアの年収を「単価×稼働率×継続月」で分解した記事で詳しく扱っています。この記事では、会社員と同じ物差しにそろえる計算に絞ります。
比較の前提:額面同士を並べない理由
会社員の額面とフリーランスの売上は、差し引かれるものの構造が違います。
試算の条件は次のとおりです。条件を変えると数字は動くので、4ステップの計算手順で自分の数字に置き換えてください。
- 東京都在住・単身・40歳未満(介護保険料なし)・扶養なし
- 会社員:協会けんぽ東京支部。健康保険9.85%+子ども・子育て支援金0.23%(2026年4月分〜)、厚生年金18.3%、雇用保険の本人負担0.5%。賞与なしで12等分した月給として計算
- フリーランス:特別区(葛飾区の公表値)の国民健康保険料。所得割は医療分7.51%・支援金分2.80%・子ども分0.27%。国民年金は月17,920円。経費は年60万円(PC・ソフト・通信・書籍・会計ソフトなど)、青色申告特別控除65万円。消費税は税抜で比較し、損得なしとして扱う。個人事業税はかからない前提
- 税金:令和8年分の所得税(基礎控除は合計所得489万円以下で104万円、489万円超655万円以下で67万円、655万円超で62万円)、復興特別所得税、住民税は所得割10%+均等割5,000円
- 国保・住民税は前年所得で決まるため、独立して2年目以降の「定常状態」で比較
退職した年の翌年は、会社員時代の高い所得をもとに住民税と国保が来ます。独立直後の資金繰りと「任意継続か国保か」の判断はフリーランスエンジニアのなり方(独立6か月前からの逆算手順)で扱っています。
年収600万円で分解:同じ手取りになる売上は698万円
年収600万円の会社員と、同じ手取りになるフリーランスの内訳を並べます。
会社員 年収600万円
- 額面
- 600.0万円
- 健康保険(支援金込み)
- −30.2万円
- 厚生年金
- −54.9万円
- 雇用保険
- −3.0万円
- 所得税
- −14.9万円
- 住民税
- −30.7万円
- 手取り
- 466.2万円
フリーランス 売上698万円
- 売上(税抜)
- 697.6万円
- 経費
- −60.0万円
- 国民健康保険
- −62.7万円
- 国民年金
- −21.5万円
- 所得税
- −42.4万円
- 住民税
- −44.8万円
- 手取り
- 466.2万円
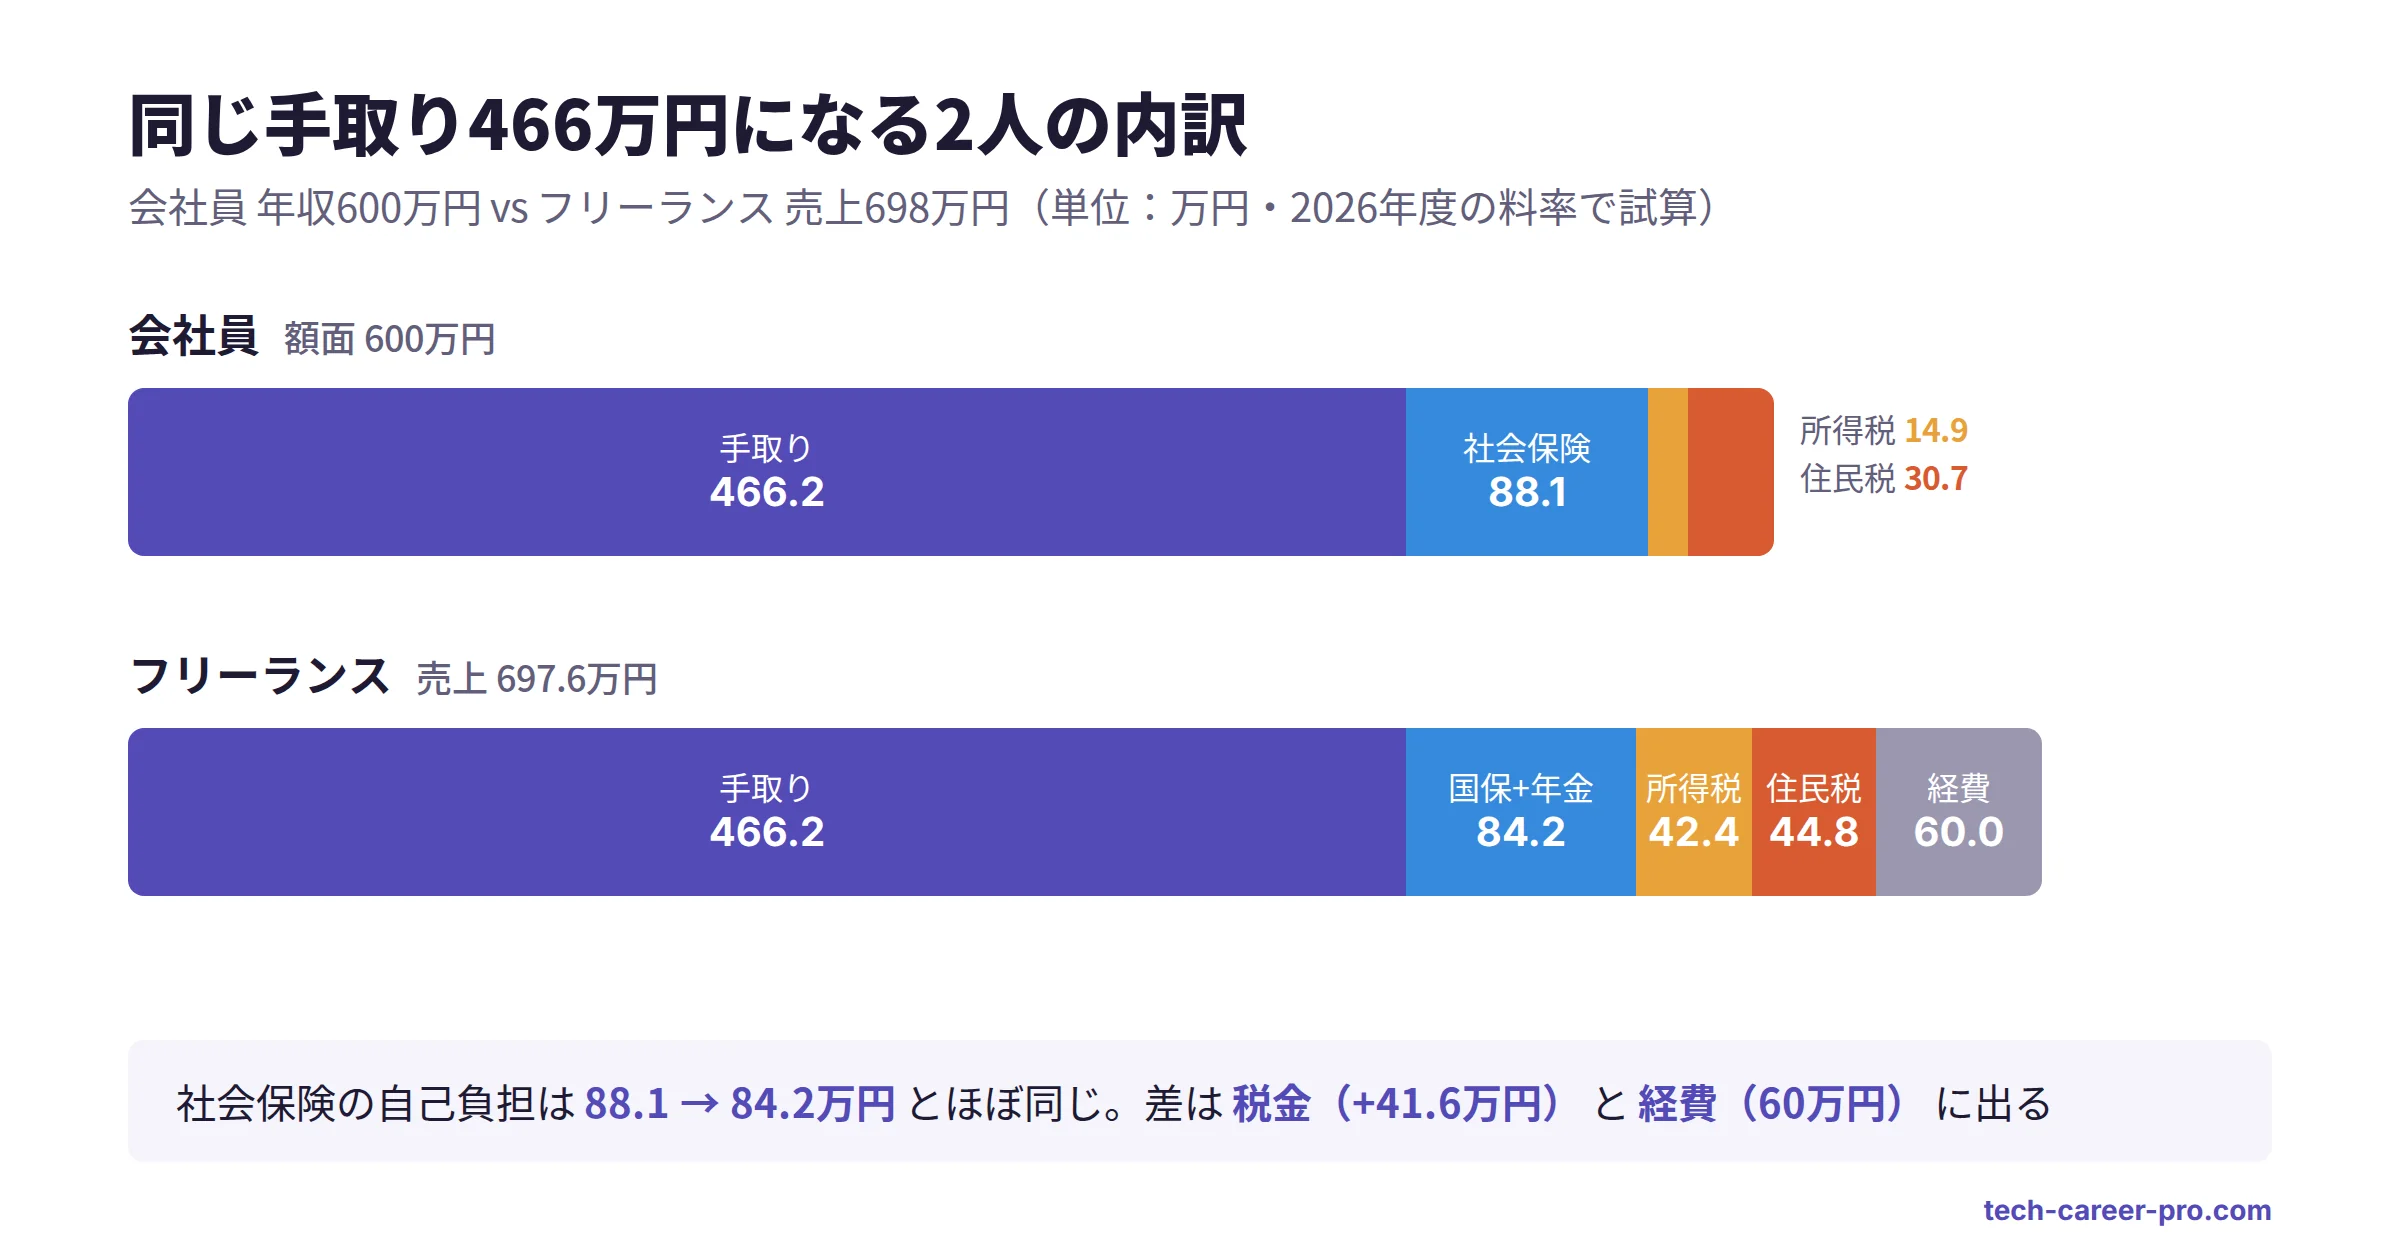
ここから読み取れることが2つあります。
社会保険料の自己負担は、思ったほど増えない
会社員の本人負担は88.1万円、フリーランスの国保+国民年金は84.2万円です。このケースでは、払う額はむしろフリーランスの方が少し少なくなります。「会社が半分払ってくれていた分が全部自分にのしかかる」というイメージとは違います。国民年金が定額で、所得に比例する厚生年金より安いからです。
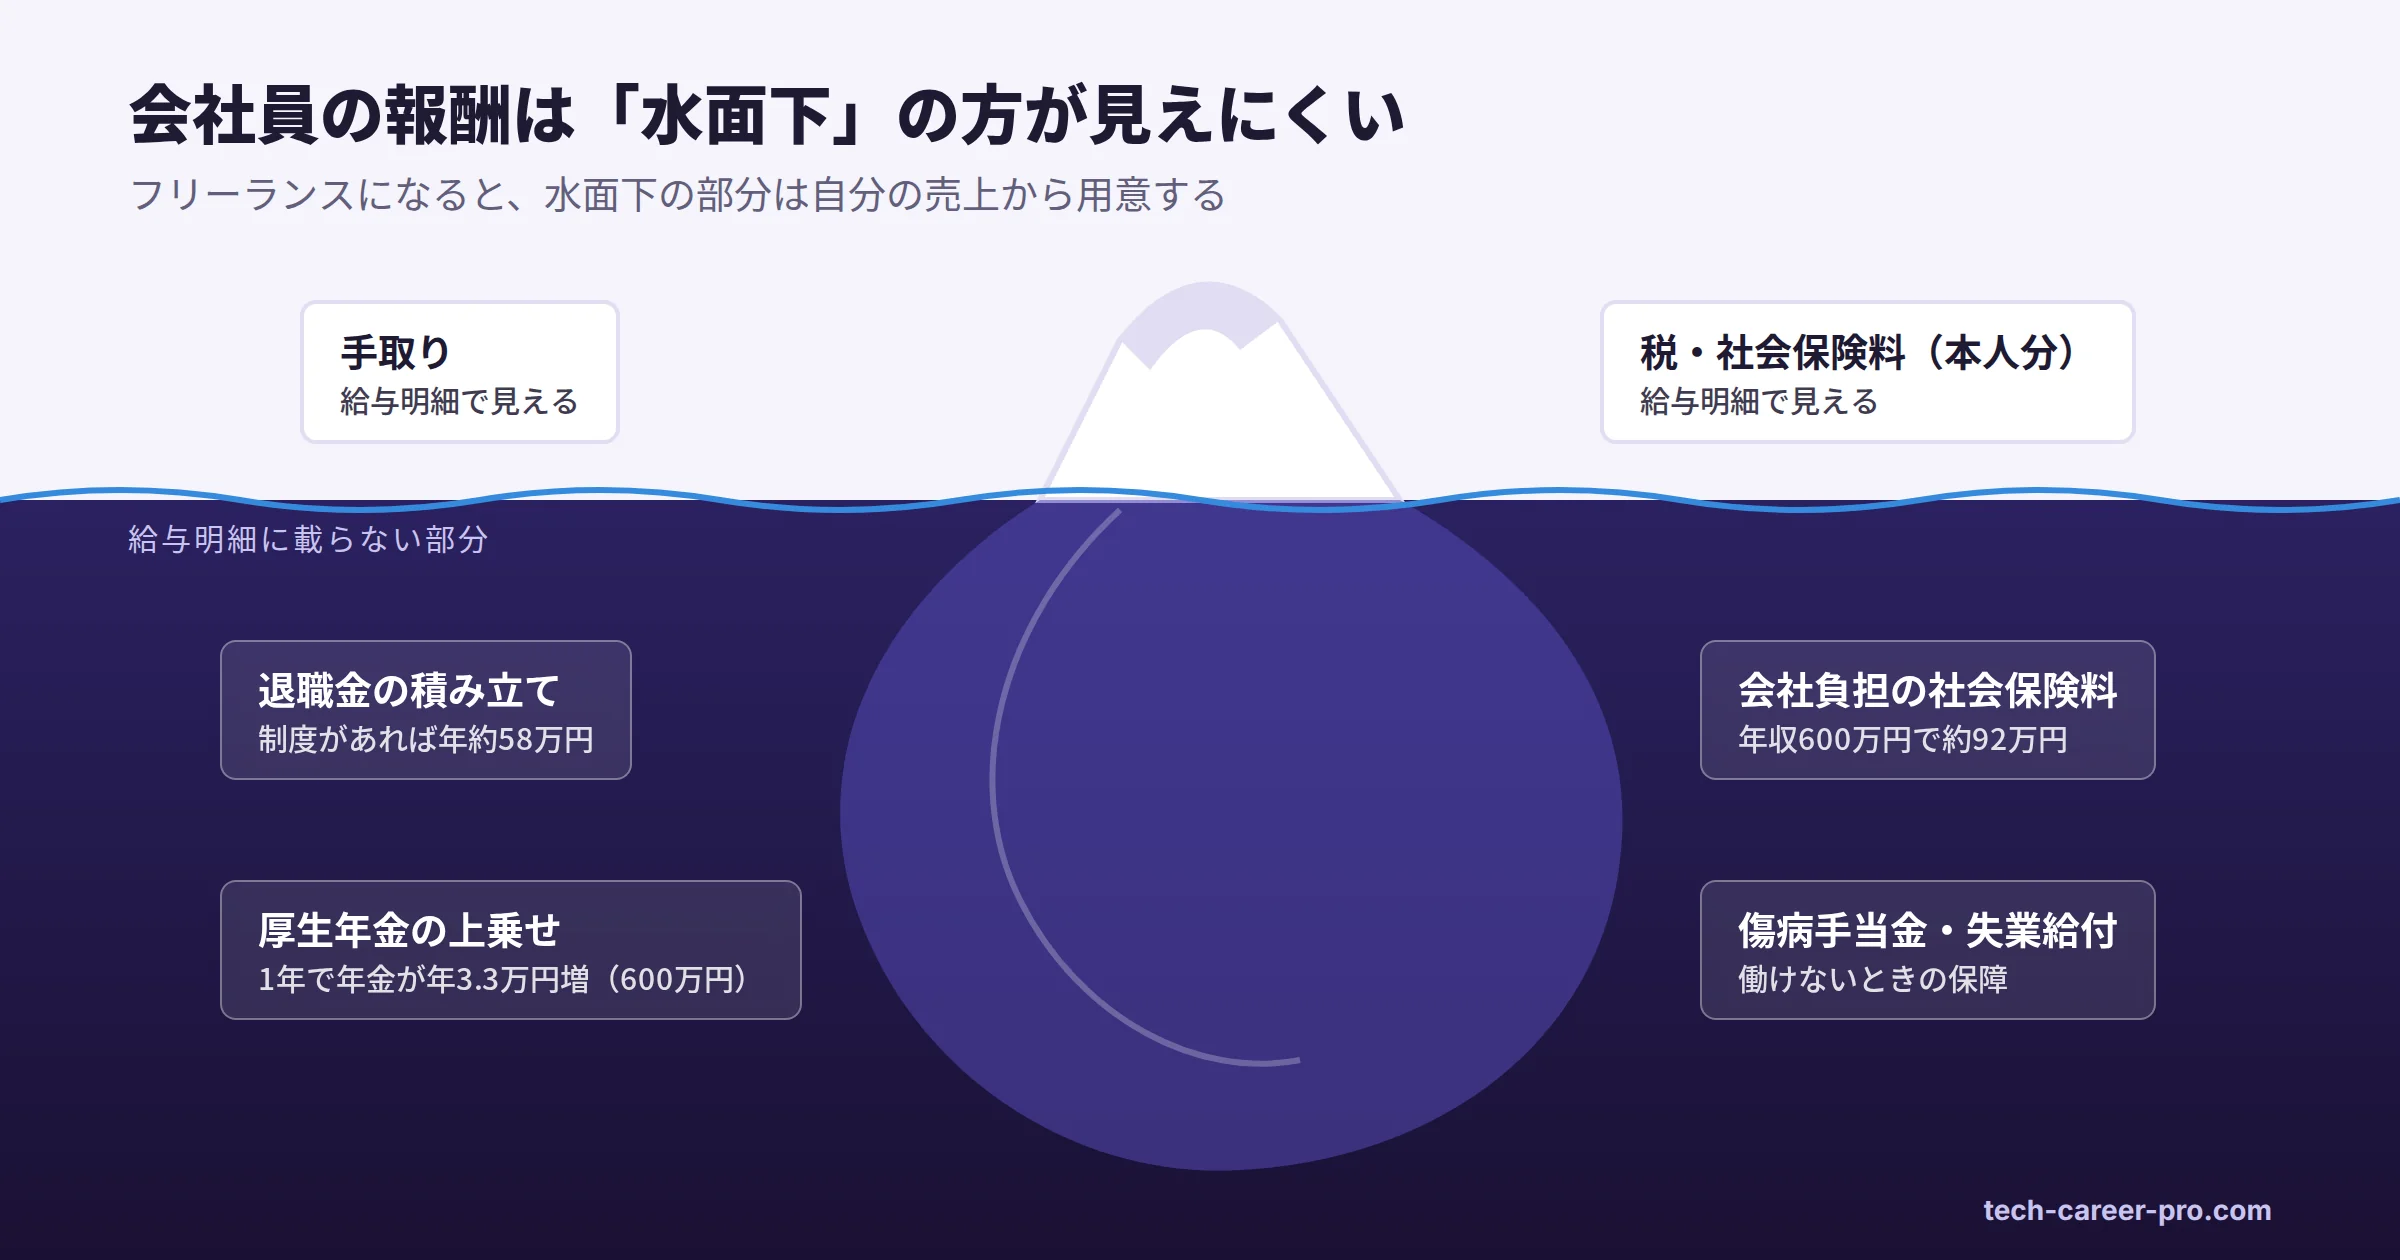
その代わり、会社が払っていた分(このケースで年約92万円。健康保険・厚生年金の会社負担に雇用保険と子ども・子育て拠出金を足した額)は消えます。消えた分の多くは将来の厚生年金として戻ってくるはずだったお金です。つまり差は今年の手取りではなく、老後の年金額に出ます。この点は6章で金額にします。
税金はフリーランスの方が高くなる
所得税と住民税の合計は、会社員45.6万円に対してフリーランス87.2万円です。同じ手取りを確保するために売上が額面より大きくなり、所得そのものが増えるからです。年収600万円の給与所得控除164万円に対し、フリーランス側で引けるのは経費60万円+青色65万円=125万円にとどまることも効いています。
会社員側の手取りを年収帯ごとに見たい場合は正社員エンジニアの年収手取り早見表を参照してください。
年収帯別:手取りが並ぶ売上と月単価の早見表
同じ計算を年収500万〜1,000万円で行い、手取りが並ぶ売上を月単価に直しました。月単価は「12か月フル稼働」「11か月(年1か月の休みか切れ目)」「10か月」の3パターンです。
| 会社員の年収 | 会社員の手取り | 同じ手取りになる売上 | 倍率 | 月単価 12か月 | 月単価 11か月 | 月単価 10か月 |
|---|---|---|---|---|---|---|
| 500万円 | 393万円 | 577万円 | 1.15 | 48.1万 | 52.5万 | 57.7万 |
| 600万円 | 466万円 | 698万円 | 1.16 | 58.1万 | 63.4万 | 69.8万 |
| 700万円 | 532万円 | 805万円 | 1.15 | 67.0万 | 73.1万 | 80.4万 |
| 800万円 | 595万円 | 907万円 | 1.13 | 75.6万 | 82.4万 | 90.7万 |
| 1,000万円 | 727万円 | 1,112万円 | 1.11 | 92.7万 | 101.1万 | 111.2万 |
※東京都・単身・40歳未満・賞与なし・経費年60万円・青色65万円控除・個人事業税なしの試算。月単価は税抜。
「今年の手取りが減らないか」だけが気になるなら、この表の11か月列が現実的な目安です。会社員年収600万円の人なら、税抜で月63万円台の案件を年11か月続けられれば、手取りは会社員時代と同じになります。
・経費が年30万円なら必要な売上は668万円、年120万円なら758万円。経費は1円増えるとそのまま必要売上も1円増える
・個人事業税がかかる場合((所得−290万円)×5%)は、必要な売上が698万円→728万円に上がる。エンジニアの業務が課税対象の「請負業」に当たるかは、都道府県と契約内容で判断が分かれる
・40歳以上になると、フリーランスの国保の介護分(このケースで年約14.6万円)が、会社員の介護保険料(本人負担約4.9万円)より10万円ほど重い
退職金と厚生年金を足すと損益分岐はどこまで上がるか
会社員には、給与明細に載らない報酬が2つあります。ここを足すかどうかで、「1.15倍」が「1.5倍」に変わります。
① 退職金:年あたり約58万円(制度がある会社の場合)
厚生労働省の令和5年就労条件総合調査では、大学・大学院卒(管理・事務・技術職)が勤続35年以上で定年退職したときの退職給付額は平均2,037万円でした。35年で割ると年約58万円です。
ただし、退職給付制度がある企業は全体の74.9%、情報通信業では74.6%です。転職を重ねると勤続年数が短くなり、自己都合退職では支給額が下がります(同調査で大卒・自己都合は平均1,441万円)。今の会社の退職金規程を見て、制度がなければこの項目はゼロで構いません。
② 厚生年金の上乗せ:会社員を1年続けるごとに年金が年3.3万円増える
老齢厚生年金の報酬比例部分は「平均標準報酬額×5.481/1000×加入月数」で決まります。年収600万円なら、1年働くごとに65歳からの年金が年約3.3万円ずつ増えます。受給期間を20年とすると、会社員1年分で約66万円の価値です。障害厚生年金・遺族厚生年金の保障もこれに含まれます。
フリーランスになると、この上乗せは国民年金だけになります。年収800万円以上は標準報酬月額の上限(65万円)にかかるため、上乗せ額は年4.3万円前後で頭打ちです。(賞与がある場合は標準賞与額も加わるため、実際の上乗せはもう少し大きくなる)
①+②を足した損益分岐
| 会社員の年収 | 手取り | +退職金 | +年金上乗せ (20年分) | 同等になる売上 | 倍率 | 月単価 11か月 |
|---|---|---|---|---|---|---|
| 500万円 | 393万 | 58万 | 55万 | 762万円 | 1.52 | 69.2万 |
| 600万円 | 466万 | 58万 | 66万 | 898万円 | 1.50 | 81.7万 |
| 700万円 | 532万 | 58万 | 77万 | 1,020万円 | 1.46 | 92.7万 |
| 800万円 | 595万 | 58万 | 86万 | 1,130万円 | 1.41 | 102.7万 |
| 1,000万円 | 727万 | 58万 | 86万 | 1,351万円 | 1.35 | 122.8万 |
※退職金・年金上乗せは「手取りに上乗せして同額を確保する」として計算した保守的な試算。年金は割引なし・受給20年。iDeCoや小規模企業共済で積み立てれば所得控除になるため、実際に必要な売上はこれより少し下がる。
年収500〜600万円の会社員にとって「1.5倍説」はほぼ正確で、年収が上がるほど倍率は下がります。逆に言えば、1.5倍の売上を確保して初めて、退職金と厚生年金を失う分まで取り返せたことになります。
水面下を埋める手段と上限
- iDeCo:自営業者(第1号被保険者)の掛金上限は月6.8万円。2027年1月の掛金から月7.5万円(年90万円)に引き上げ。全額が所得控除
- 小規模企業共済:個人事業主の退職金にあたる制度。全額が所得控除
- 国民年金の付加保険料・国民年金基金:iDeCoと枠を共有するため、組み合わせ方に注意
どれも「会社がやってくれていた積み立て」を自分の売上から払う仕組みです。売上から先に取り分けないと、手取りが増えたように見えて老後の資金が減っていきます。確定申告での所得控除の入れ方はエンジニア副業の確定申告のやり方の手順がそのまま使えます。
青色65万円控除と所得控除を取りこぼさないために
独立後の手取りは、青色申告特別控除・iDeCo・小規模企業共済を申告で正しく反映できるかで年数十万円変わります。会計ソフトで帳簿と申告書を一体で作っておくと楽です。
金額に出にくい差:保障・休み・審査
ここまでの試算に入れていない差です。金額にしにくいものですが、独立の判断にはこちらの方が効く場合もあります。
消費税は税抜で比較しましたが、免税事業者のままだと取引先が仕入税額控除を全額取れないため、単価交渉で不利になる場合があります。課税事業者になる場合、個人の2割特例は2026年分で終わり、2027・2028年分は3割特例に移ります。
自分の損益分岐単価を出す4ステップ
早見表の前提(東京・単身・賞与なし・40歳未満)と自分の条件が違う場合は、次の順で出すと大きく外しません。
- 会社員としての手取りを源泉徴収票から出す。「支払金額」−「社会保険料等の金額」−「源泉徴収税額」−住民税(住民税決定通知書の年税額)。これが比較の基準
- 退職金と年金上乗せを足す。退職金規程があれば「自己都合で辞めた場合の支給見込み÷勤続年数」、年金はねんきん定期便の厚生年金額の増え方を見る。わからなければ年収×5.481/1000×20を目安に
- 経費と稼働月数を決める。経費はPC・ソフト・通信・書籍・コワーキングを年額で積み上げる。稼働月数は「休みたい月数+案件の切れ目」を引いて保守的に11か月で置く
- 早見表の倍率で売上を当て、月単価に割る。①だけなら1.11〜1.16倍、①+②なら1.35〜1.52倍。経費が60万円より多ければその差額を売上に足し、稼働月数で割る
出てきた単価が、自分のスキルで実際に取れる案件の単価と比べて高いか低いかを見ます。案件の単価相場は、エージェントや案件検索サイトで同じ技術スタック・経験年数の案件を数件見ればわかります。経路ごとの単価の違いはフリーランスエンジニアの案件の探し方、単価データの比較はFindy Freelanceとフリーランスボードの比較にまとめています。
データから見た「フリーランスの方が得になりやすい人」
Findy Freelanceの平均月単価約80万円を使って、どの年収帯の会社員なら独立で取り分が増えるかを当てはめます。
| 月単価80万円の働き方 | 年商 | フリーランスの手取り | 手取りで並ぶ会社員年収 | 退職金・年金込みで並ぶ会社員年収 |
|---|---|---|---|---|
| 11か月稼働 | 880万円 | 579万円 | 約780万円 | 約590万円 |
| 12か月稼働 | 960万円 | 628万円 | 約850万円 | 約650万円 |
※「並ぶ会社員年収」は5章・6章の試算を線形補間した概算。
平均的な単価のフリーランスでも、退職金・年金まで含めると会社員年収600万円前後と同じ水準です。ここから言えるのは次のとおりです。
- 得になりやすい:会社員年収が500〜600万円台で、取れる単価が平均(80万円)前後かそれ以上の人。賃金構造基本統計調査のソフトウェア作成者平均(約578万円)あたりの層は、独立で取り分が増える余地が大きい
- 判断が分かれる:会社員年収700〜800万円台。月単価90万円超を年11か月以上続けられるかどうかで決まる
- お金だけなら不利になりやすい:会社員年収1,000万円以上で、退職金・企業年金が厚い会社にいる人。月単価120万円以上が必要になり、案件の数自体が限られる。会社員のまま年収を上げるルートはエンジニア年収1000万の壁を越える5つのルートを参照
年収以外の理由(働く場所・時間・案件の選び方)で独立する場合でも、この損益分岐単価を下回る案件しか取れないなら、その差額を「自由のために払っているコスト」として把握しておくと判断がぶれません。
よくある質問
フリーランスと会社員のどちらが高収入ですか?
「フリーランスは会社員の1.5倍稼がないと同じにならない」は本当ですか?
フリーランスエンジニアで年収1,000万円は可能ですか?
フリーランスのエンジニアの年収はいくらですか?
国民健康保険と国民年金は、会社員の社会保険料より高いですか?
まとめ
- 会社員の額面とフリーランスの売上は、差し引かれるものが違うため並べて比べられない
- 今年の手取りだけなら、会社員年収の1.11〜1.16倍の売上で並ぶ(年収600万円なら売上698万円、11か月稼働で月63.4万円)
- 退職金(年約58万円)と厚生年金の上乗せを含めると1.35〜1.52倍。「1.5倍説」は年収500〜600万円の人が将来分まで含めた場合の数字に近い
- 社会保険料の自己負担額は大きく変わらない。差は税金と、将来の年金・退職金に出る
- 平均月単価80万円のフリーランスは、退職金・年金込みで会社員年収600万円前後と同水準。独立で取り分が増えやすいのは会社員年収500〜600万円台の層
まずは源泉徴収票と退職金規程を手元に置いて、4ステップで自分の損益分岐単価を出してください。その単価で取れる案件があるかどうかが、独立するかどうかの一番具体的な判断材料になります。
- 厚生労働省 e-Stat「令和7年賃金構造基本統計調査 一般労働者 職種 第1表」(2026年3月24日公表) https://www.e-stat.go.jp/stat-search/files?tclass=000001229512&cycle=0
- 厚生労働省「令和5年就労条件総合調査の概況」(退職給付制度の有無・退職給付額) https://www.mhlw.go.jp/toukei/itiran/roudou/jikan/syurou/23/dl/gaikyou.pdf
- 全国健康保険協会 東京支部「令和8年3月分(4月納付分)からの保険料率」 https://www.kyoukaikenpo.or.jp/shibu/tokyo/assets/R0803_1.pdf
- 葛飾区「国民健康保険料の計算方法(令和8年度)」 https://www.city.katsushika.lg.jp/kurashi/1000049/1001690/1001711.html
- 日本年金機構「国民年金の保険料はいくらですか。」 https://www.nenkin.go.jp/section/faq/kokunen/seido/hokenryo/seidosetsumei/20150331.html
- 国税庁 No.1410「給与所得控除」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1410.htm
- Findy「フリーランスエンジニアの単価・働き方調査」(2026年1月調査) https://findy.co.jp/3922/
- フリーランスボード「フリーランスエンジニアの実態調査【2025年版】」 https://freelance-board.com/journals/detail/616
- 楽天証券「iDeCoの加入可能年齢・拠出限度額の引き上げ」 https://dc.rakuten-sec.co.jp/about/revised/202505/

フリーランスAIエンジニア。AIパイプライン開発と技術キャリアについて発信しています。